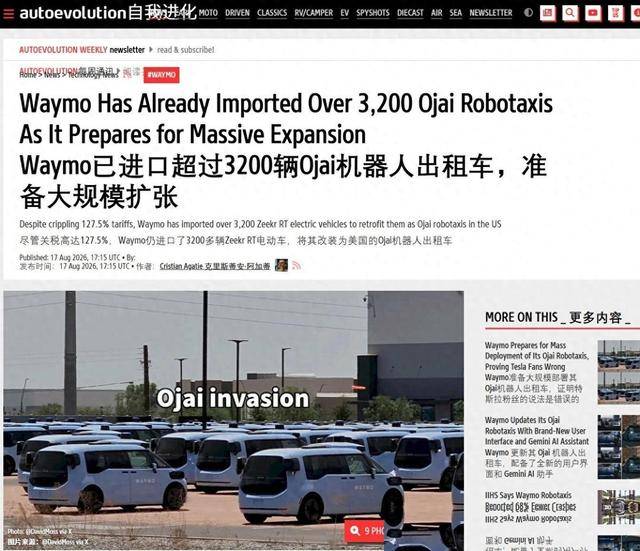
看到這條新聞,第一反應是想笑。 美國那邊天天嚷嚷著要跟中國電動車脫鉤,關稅一層加一層,最後堆到127.5%。
結果呢? 谷歌旗下的Waymo立刻從寧波拖走了三千兩百多輛純電動車。 嘴上說不要,身體卻很誠實。
這種事放在別的行業不好想象,但放在今天的中國電動車產業鏈身上,好像又變得順理成章。產業鏈的發言權不是喊出來的,而是別人捂著錢包、哭著也要買出來的。
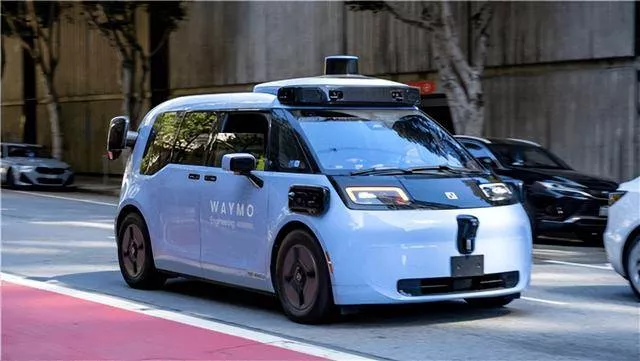
這家美國公司叫Waymo,谷歌母公司Alphabet旗下的自動駕駛業務。
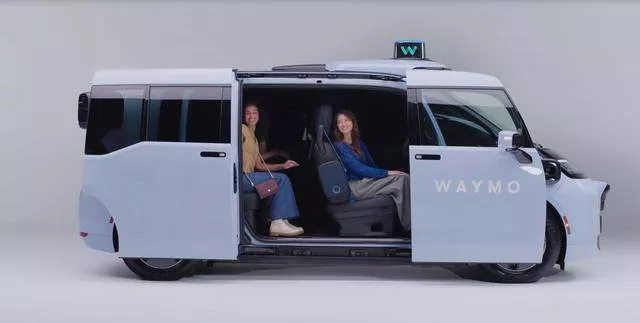
它買的車來自吉利極氪,型號代號CM1e,waymo自己給它取了個名字叫Ojai。 海關記錄顯示,光是2026年一年,就有2600多輛這樣的車從洛杉磯港上岸,加上2024到2025年的批次,累計超過3200輛。
這些車運到哪裡去了? 亞利桑那州梅薩市,Waymo的整備工廠。
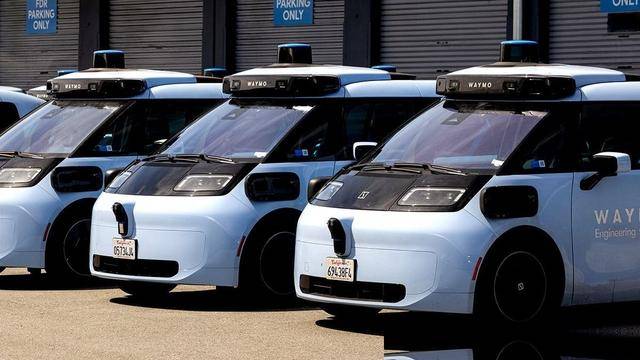
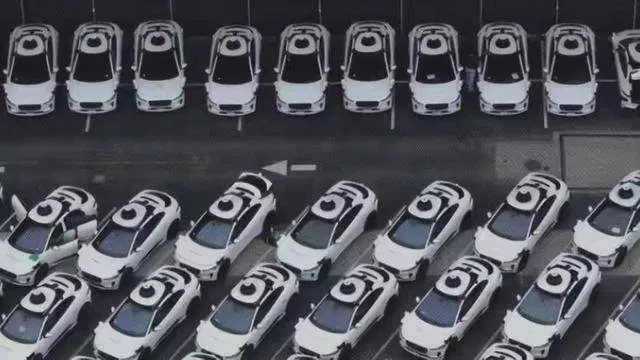
有美國網友在停車場外拍到過一次畫面,五百多輛Ojai整整齊齊排著隊等改裝,蔚為壯觀。 福布斯八月中旬還專門發了一篇長文,作者Brad Templeton親自坐了幾趟Ojai,把這款車稱作Waymo下一階段車隊的頂梁柱。
關稅這道坎怎麼邁過去的? 我們得掰開揉碎算一筆賬。 海關申報單上,每輛車的裸車價大約3.8萬美元。
127.5%的稅一壓,落地成本蹦到8.65萬美元左右。 Waymo接著給它裝第六代自研的自動駕駛硬件,4個激光雷達、6個毫米波雷達、13個攝像頭再加計算平台,一套下來約2.5萬美元。
全套算完,一輛Ojai的總成本在11.5萬美元附近。 11.5萬美元貴嗎? 看跟誰比。
Waymo老一代主力車是英國捷豹I-Pace改裝的電動SUV,那款車光裸車就要7.5萬美元,早期自動駕駛硬件又重又貴,全套下來單車成本超過20萬美元。 也就是說,天價關稅砸下來之後,中國造的Ojai總價還便宜了近一半。
這個反差說明什麼? 不是中國車便宜到離譜,而是歐美傳統豪車的水分太大。 Waymo與極氪的合作其實簽得挺早。
數年前雙方就敲定了這個定製項目,那會兒關稅還沒這麼誇張。 拜登政府任期末段,把中國電動車關稅一口氣拉到100%;特朗普2025年重新上台後,又加了一輪碼,湊到今天這個127.5%。
合同已經簽了,車已經在造了,waymo只能硬著頭皮吃下這筆賬。
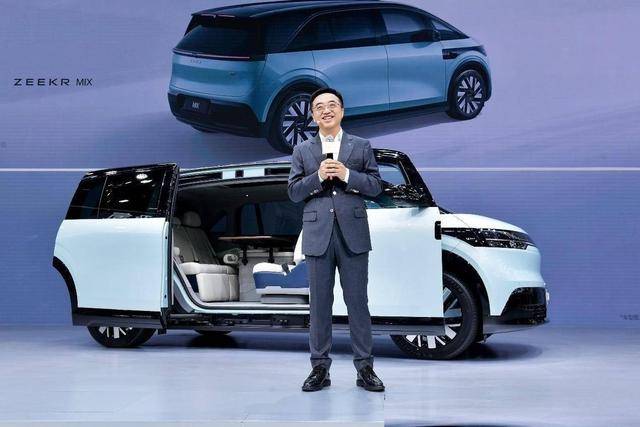
這裡還有一個特別值得聊的反差。 Ojai在國內對應的量產車型叫極氪MIX,2024年10月底上市。 吉利當時給它投了大約70億元研發費用,專門做了一套浩瀚-M(SEA-M)架構。
結果國內銷量慘不忍睹。 首月373台,之後一路下滑。
根據China EV DataTracker的數據,2026年6月這款車在國內只賣出了4台,累計銷量在兩千輛上下。
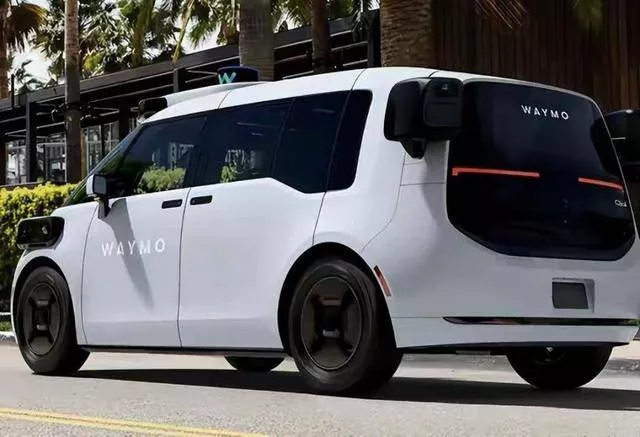
原因說穿了不複雜。 極氪MIX造型圓滾滾,網友給它起綽號叫"大號寶寶巴士"。 沒有B柱、雙向對開滑門、五座布局、售價卡在27萬元左右。
中國家庭買車講究什麼? 氣派、空間夠裝、家裡老小都能坐得舒服。 這款車前衛是前衛,可跟家用需求不太搭邊。
私家車主看一眼就搖頭走開。 奇妙的地方就在這兒。 極氪MIX被中國消費者嫌棄的那些點,恰恰是Waymo工程師眼裡的寶貝。
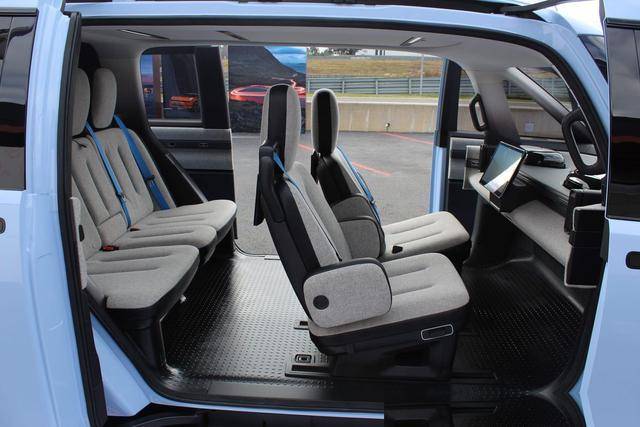
沒有B柱、雙向滑門,意味著上下車空間極其開闊。 拎著行李箱的乘客能一步邁進去,帶小孩的家長也不用彎腰扭身。
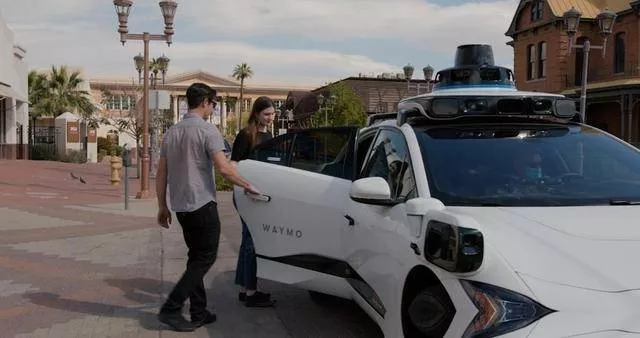
低平地板、超長軸距,後排翹二郎腿都沒問題。 線控轉向、線控制動、雙冗餘電源,這些對無人駕駛來說是保命的底線。
同一款車,在C端市場賣成邊緣貨,在B端商用賽道卻成了香餑餑。 這種場景錯位,在商業史上不多見。
它也從側面告訴我們一件事:中國造車產業鏈現在的柔性很足,同一個平台能孵化出零售版,也能定製出商用版,成本還壓得住。 想造什麼樣的車,中國工廠都能配合,這才是真正讓美國同行頭疼的地方。
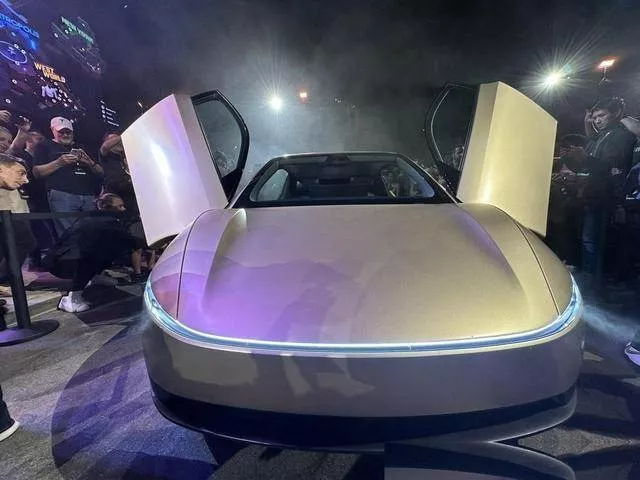
看看Waymo的對手都在幹嘛。 特斯拉搞出個Cybercab,馬斯克把發布會開得聲勢浩大,堅持純視覺方案,堅持無方向盤無踏板。
可到現在真正跑在路上的測試車不過百來輛。 通用旗下的Cruise折腾了幾年已經退場。
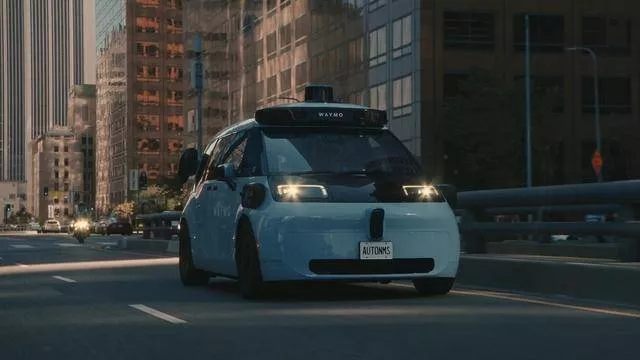
反觀Waymo,在舊金山、鳳凰城、洛杉磯、奧斯汀幾個城市加起來,商業化車隊規模已經超過4000輛,還在往幾千輛的Ojai目標衝。 Waymo為什麼敢這麼砸錢?
兩個原因。 第一,Alphabet家底厚,現金流夠它燒十年八年。
第二,業內專家算過一筆賬,waymo現在還在擴張驗證期,單車成本占整體運營開支的比例大約三分之一。 等到2030年代真正規模化以後,車輛折舊才會變成大頭。
現在多花點錢把車隊鋪開、把技術驗證到位,反而是最划算的選擇。
站遠一點看這件事更有意思。 自動駕駛技術的起點可以追到2000年代初,美國國防高級研究計劃局(DARPA)在莫哈韋沙漠辦的挑戰賽。 斯坦福和卡內基梅隆大學的團隊用改裝車跑出了第一代雛形。
2009年穀歌啟動Google Chauffeur項目,也就是Waymo的前身。 此後十幾年,硅谷一直牢牢握著算法和感知軟件的高地。
但是軟件跟製造完全是兩碼事。 寫代碼靠幾十上百個天才工程師,把幾萬輛車以低成本高可靠性推上街,靠的是整條產業鏈。
工廠、供應鏈、電池、底盤、產業工人,一樣都不能少。 這條工業化的腿,在過去二十年裡悄悄從底特律和斯圖加特轉移到了長三角珠三角。Waymo這次的選擇,等於是替美國產業界承認了這個事實。
政客那邊當然不高興。2026年2月,參議員Bernie Moreno在參議院聽證會上專門點名批評Waymo跟吉利、極氪的合作,要求限制中國造的自動駕駛硬件進入美國市場。 可與此同時,waymo的採購團隊還在洛杉磯港排隊清關。
華盛頓喊得凶,加州港口裝得多,這種撕裂感就是當下中美經貿關系最典型的一幕。
Waymo也沒把雞蛋放一個籃子裡。公司透露過下一步會基於韓國現代Ioniq 5開發一款車型,為車隊多留一條腿。 但業內朋友都清楚,ioniq 5的原生底盤不是為無人出租車設計的,改裝成本和運營效率還得重新驗證。
真正讓工程師們心裡踏實的,還是寧波下線的這批CM1e。
對未來走向,我們的判斷是這樣。短期內美國政府大概率繼續加碼,甚至可能針對Robotaxi行業出台更細的成分審查。 中期看,谷歌、uber這些出行巨頭會琢磨在墨西哥或者東南亞設整備基地,把中國造的底盤拆解運輸、就地組裝,用產業轉移的辦法繞開關稅。
長期看,中國自家的蘿蔔快跑、小馬智行、文遠知行也在往東南亞、中東、拉美輸出運營經驗。
這件事對中國車企也有啟示。極氪MIX在國內賣不動,怪不了車不好,是需求錯位。 它換個身份、換個場景,就能成為硅谷街頭的明星。
中國車企下一步要想清楚,不用一心追求做通吃車型。 有時候一款看起來"偏科"的車,反而更容易在細分場景裡跑出規模。
這是極氪MIX用國內銷量慘淡換來的一課。 從台灣地區媒體到日韓汽車圈,最近都在盯著這批車。
日經新聞八月初發過一篇分析,說Waymo這個採購動作讓豐田、日產這些老牌車企壓力山大。 他們花了幾十年建立起來的整車成本優勢,被中國電動車產業鏈一舉打穿。
台灣地區半導體業界人士也在討論,未來自動駕駛芯片的產業格局,會不會因為中國造車平台的崛起而重新洗牌。
回到那3200輛車身上。 它們扛住127.5%的重稅,跨過太平洋,靜悄悄地停在洛杉磯和鳳凰城的街邊等乘客。 每一次側門滑開,都在替中國製造做一次免費廣告。
真金白銀的賬單不會撒謊,產業規律也不聽政客調遣。 這大概就是2026年這個夏天,全球汽車工業留給我們最實在的一課。
